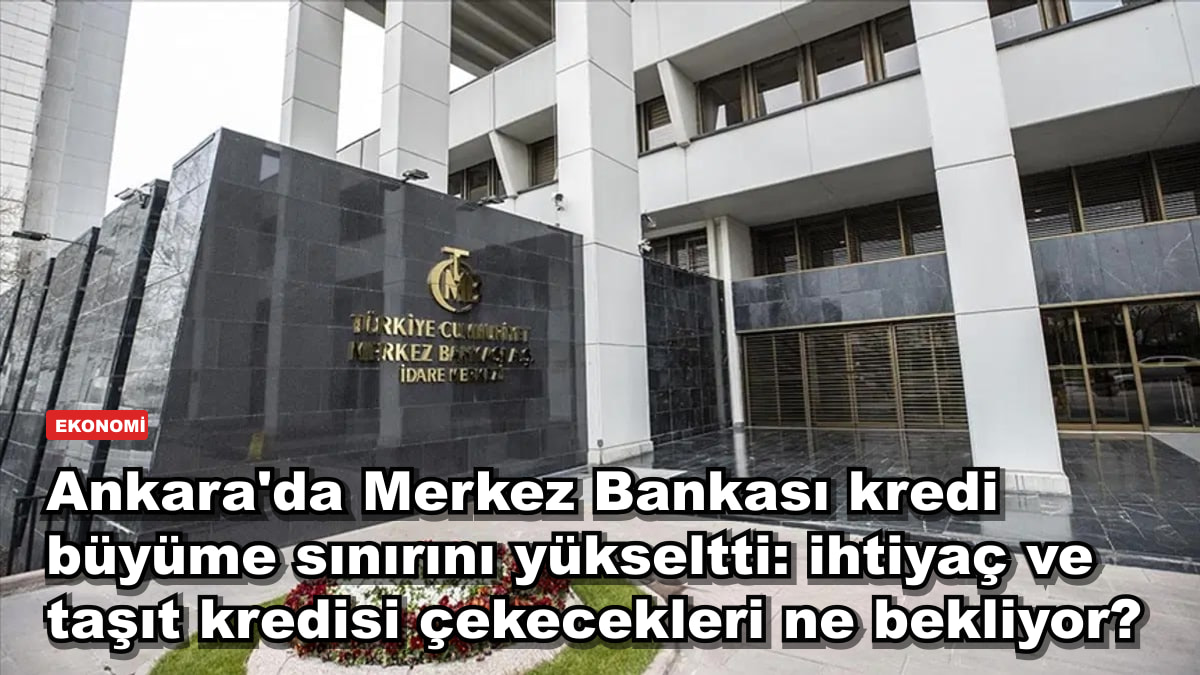
Merkez Bankası, bankaların büyüme tavanını gevşetti. TCMB'nin 11 Kasım 2026 tarihli makroihtiyati çerçeve duyurusuna göre ihtiyaç ve taşıt kredilerinde sekiz haftalık büyüme sınırı yüzde 3'ten yüzde 3,5'e çıkarıldı. KOBİ'lere verilen Türk lirası kredilerde sınır yüzde 5'ten yüzde 5,5'e, KOBİ dışı işletmelerin TL kredilerinde ise yüzde 2'den yüzde 2,5'e yükseldi. Ankara'dan gelen karar, bankaların açabileceği hacmi dört kalemde de yarım puan genişletiyor.
Kredi büyüme sınırı nedir?
Büyüme sınırı, bir bankanın belirli bir sürede bakiyesini en fazla ne kadar artırabileceğini gösteren üst sınırdır. Buradaki süre sekiz hafta. Yani bir banka ihtiyaç kredisi bakiyesini sekiz haftada eskiden yüzde 3 oranında büyütebiliyordu, şimdi yüzde 3,5 oranında büyütebilecek. Sınır tek tek müşterilere değil, bankalara uygulanıyor.
Hangi kredilerde sınır yükseldi?
Duyuruda dört kalem var. İhtiyaç ve taşıt sınırı yüzde 3'ten 3,5'e çıktı. KOBİ'lere verilen TL kredilerde yüzde 5'ten 5,5'e, KOBİ dışı işletmelerin TL borçlanmasında yüzde 2'den 2,5'e yükseldi. Dört kalemde de artış yarım puan.
Merkez Bankası kredi sınırlarını yükseltti, bu ne demek?
Bankalar artık aynı sürede daha fazla para verebilecek. Bu, başvuracak herkesin onaylanacağı anlamına gelmiyor; limiti ve riski her banka kendi değerlendirmesine göre belirliyor. Faiz oranı da bu duyurunun konusu değil. Sınır kararı yalnızca bankaların büyüme tavanını değiştiriyor.
Zorunlu karşılıkta ne değişti?
Aynı duyuruyla Merkez Bankası zorunlu karşılık uygulamasında da değişikliğe gitti. Bankaların ve finansman şirketlerinin vadesi bir yıldan uzun yükümlülükleri için tutulan zorunlu karşılıklara faiz ya da telafi ödemesi yapılacak. Zorunlu karşılık, bankaların topladığı fonların bir kısmını Merkez Bankası nezdinde tutma zorunluluğu demek. TCMB, bu düzenlemelerle makrofinansal istikrarı ve parasal aktarım mekanizmasını desteklemeyi hedeflediğini açıkladı.
İhtiyaç kredisi çekecekler için bu ne anlama geliyor?
Konut dışındaki ihtiyaç ve taşıt kredisi, bireylerin en sık başvurduğu iki kalem. Sınırın yükselmesi bankaların bu alanda daha fazla hareket alanı bulması demek. Ancak faiz, vade ve onay şartları bankadan bankaya değişmeye devam edecek. Borçlanmayı düşünenlerin bu kararı faizlerin düşeceği şeklinde okumaması gerekiyor; duyuruda faize dair bir ifade yok.
KOBİ'ler açısından tablo biraz farklı. Küçük ve orta ölçekli işletmelerin TL borçlanmasında sınır yüzde 5,5'e çıktığı için bankaların bu segmentte büyüme payı arttı. KOBİ dışı işletmelerde sınır hâlâ en düşük kalem: yüzde 2,5. Tavan gevşetilse de Merkez Bankası'nın uygulamayı tümüyle kaldırmadığı, yalnızca yarım puanlık bir esneme getirdiği görülüyor.
Yürürlük tarihi ile bankaların uygulamaya ne zaman geçeceği, duyurunun haberlere yansıyan kısmında yer almıyor. Bankalar kendi politikalarını bu yeni tavana göre ayarladıkça, ihtiyaç ve taşıt kredisi tekliflerinde değişiklik olup olmadığı görülecek.