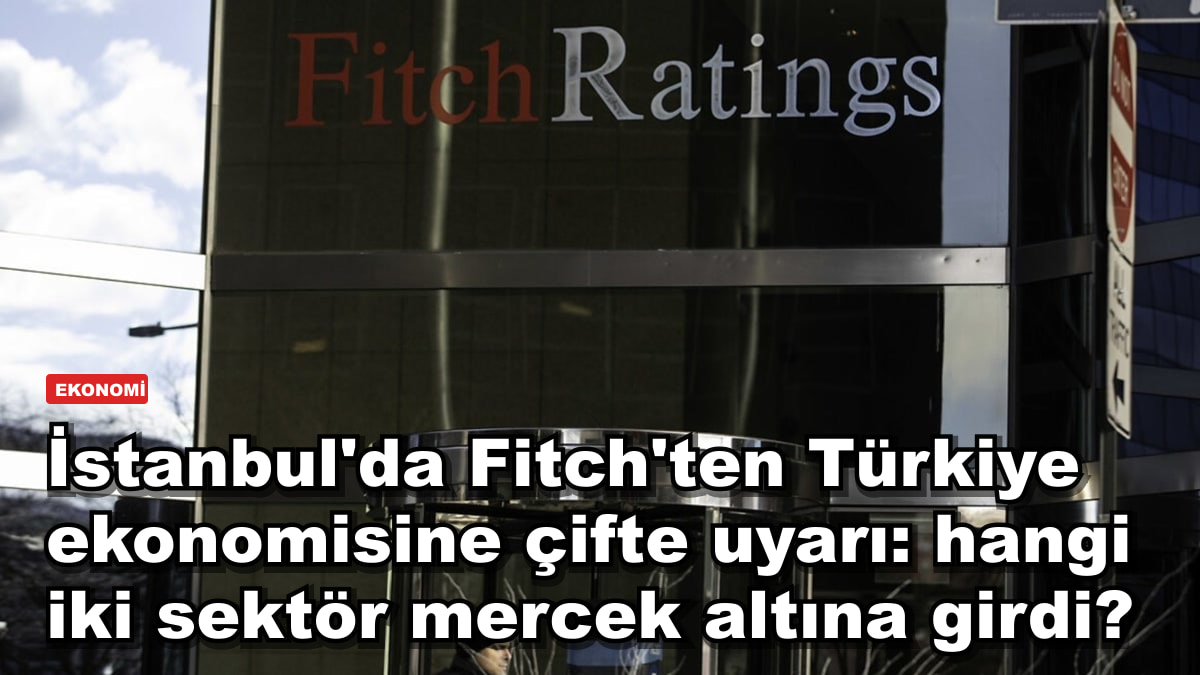
Uluslararası kredi derecelendirme kuruluşu Fitch Ratings, Türkiye ekonomisine ilişkin yayınladığı yeni raporda iki ayrı finans sektörüne dönük risk uyarısında bulundu. 19 Ekim'de kamuoyuyla paylaşılan değerlendirme, küresel piyasalardaki dalgalanmanın sürdüğü bir haftada geldi.
Fitch'in mercek altına aldığı sektörler finansal kiralama (leasing) ve faktoring oldu. Kuruluş, her iki sektörün 2026 ve 2027 yıllarında artan aktif kalitesi riskleri ve daralan kâr marjlarıyla karşı karşıya kalabileceğini bildirdi.
Fitch Türkiye'ye neden uyarı yaptı?
Raporda, borçluların ödeme gücündeki olası zayıflama, yüksek fonlama maliyetleri ve sorunlu kredilerdeki artış riski önümüzdeki iki yılı belirleyecek kritik unsurlar olarak sıralandı. Fitch, Türkiye'deki son dönem piyasa dalgalanmasının leasing ve faktoring şirketlerine doğrudan etkisinin sınırlı kaldığını, ancak bu dalgalanmanın müşteri tabanına yansımasının sektörler için daha büyük risk oluşturduğunu vurguladı.
Finansal kiralama sektöründe tablo nasıl?
Finansal kiralama sektöründe iş hacmi, dolar bazında yılın ilk yarısında yüzde 48 arttı. Takipteki kredi oranı şu an yüzde 1,9 seviyesinde bulunsa da Fitch, bu oranın 2027'ye kadar kademeli olarak yükselişe geçmesini bekliyor.
Faktoring sektöründeki riskler ne boyutta?
Faktoring tarafında işlem hacmi 1,1 trilyon liraya ulaştı. Sektördeki takipteki kredi oranı ise yüzde 2,3 seviyesinde seyrediyor. Fitch, bu oranın da önümüzdeki dönemde artış eğilimine girebileceğini öngörüyor.
Bu uyarı ekonomiyi nasıl etkiler?
Fitch'in uyarısı doğrudan bir derecelendirme indirimi anlamına gelmiyor; kuruluş iki sektördeki eğilimleri izlemeye aldığını bildirdi. Leasing ve faktoring şirketlerinden kredi kullanan küçük ve orta ölçekli işletmeler için, önümüzdeki dönemde finansman koşullarının sıkılaşabileceği değerlendiriliyor. Fitch, gelişmeleri önümüzdeki raporlarında güncelleyeceğini belirtti.
Leasing ve faktoring sektörü ne iş yapar?
Finansal kiralama şirketleri, işletmelerin makine, araç ya da ekipman gibi yatırım mallarını peşin almak yerine kiralama yoluyla edinmesini sağlıyor. Faktoring şirketleri ise işletmelerin henüz tahsil edemediği alacak faturalarını iskonto ederek nakde çeviriyor. Her iki sektör de özellikle küçük ve orta ölçekli işletmelerin nakit akışını desteklediği için, bu alanlardaki risk artışı doğrudan reel sektöre yansıyabiliyor.
Piyasalar Fitch'in uyarısına nasıl bakıyor?
Türkiye'deki yüksek faiz ortamı ve küresel piyasalardaki hareketlilik, leasing ve faktoring şirketlerinin fonlama maliyetini zaten yukarı çekmiş durumda. Fitch'in raporu bu tabloyu teyit eden bir nitelik taşıyor; kuruluş, sektörlerin şu an için kriz tablosunda olmadığını, ancak takipteki kredi oranlarındaki kademeli yükselişin izlenmesi gerektiğini vurguluyor. Türkiye'deki bankacılık dışı finans kesimi, son yıllarda büyüme hızını korurken risk yönetimini de aynı oranda güçlendirmek zorunda kalıyor.
Fitch'in raporu, Türkiye ekonomisine dair daha geniş bir değerlendirmenin parçası olarak yayınlandı; kuruluş, ülke genelindeki kredi büyümesini ve enflasyon görünümünü de ayrı başlıklarda izlemeye devam ediyor. Sektör temsilcilerinden rapora ilişkin resmî bir yanıt henüz gelmedi.
Fitch'in Türkiye değerlendirmeleri genelde neye bakar?
Fitch Ratings, ülke derecelendirmesinin yanı sıra bankacılık dışı finans kuruluşlarını da düzenli olarak izliyor; bu kuruluşun raporları kredi maliyetini ve yatırımcı güvenini etkileyebiliyor. Leasing ve faktoring sektörlerine ilişkin değerlendirme, Fitch'in Türkiye bankacılık sistemine dair daha geniş analizinin bir parçası olarak hazırlandı. Kuruluş, ülkedeki faiz politikası ve kur hareketlerinin bu sektörlerin önümüzdeki dönemdeki performansını belirleyecek ana unsurlar olduğunu belirtiyor.