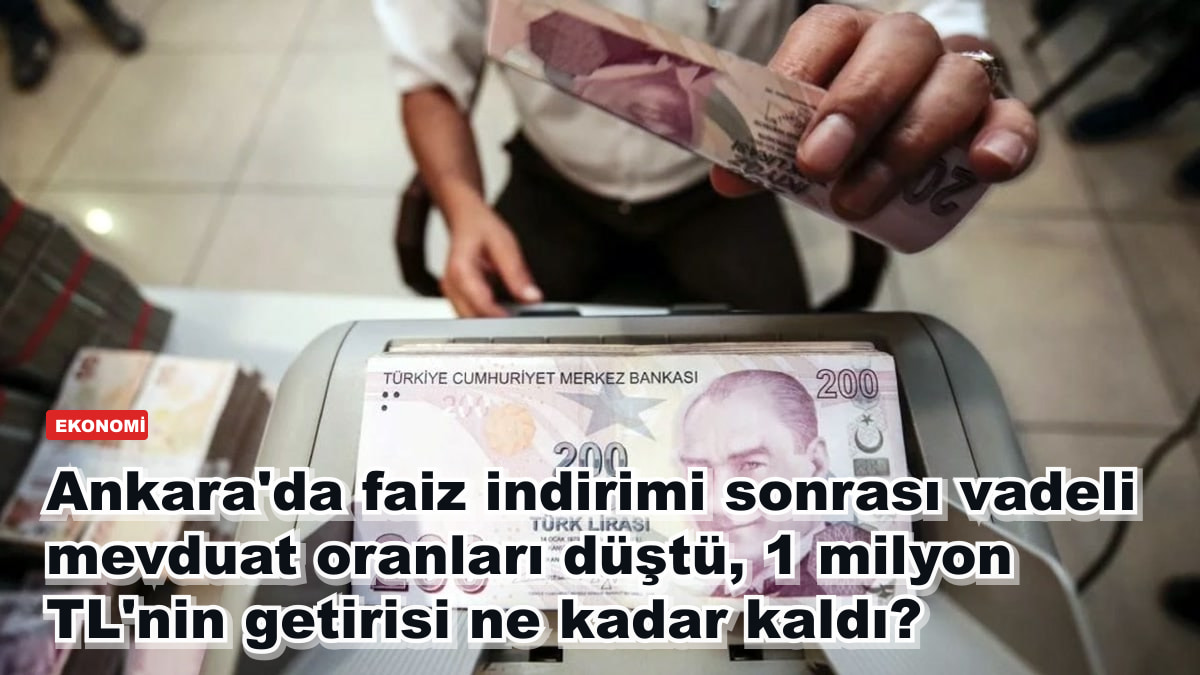
Merkez Bankası'nın politika faizini indirmesinin üzerinden bir hafta geçmeden vadeli mevduat tarafında tabela değişti. Ankara'da alınan kararın yankısı bankalara ulaştı; 26 Ekim tarihli katılım bankası oranlarına göre faiz oranları bir hafta öncesine kıyasla yaklaşık 1,4 puan geriledi. Parasını 31 günlüğüne vadeli mevduat hesabına bağlamak isteyenin aklındaki soru ortak: 1 milyon TL getirisi şimdi ne durumda?
Vadeli mevduat faiz oranları düştü mü?
Evet, düştü. Basına yansıyan bilgilere göre Merkez Bankası 22 Ekim'de politika faizini 100 baz puan indirerek yüzde 36'ya çekti. Dokuz aylık bir aranın ardından gelen ilk indirim olduğu belirtiliyor. Bankalar da vadeli mevduat kâr payı ve faiz oranlarını buna göre aşağı çekmeye başladı. Aktarılan verilere göre 26 Ekim itibarıyla katılım bankalarında tablo şöyle:
| Banka | Kâr payı oranı (yıllık) |
|---|---|
| Türkiye Finans | %37,41 |
| Hayat Finans | %36,99 |
| Dünya Katılım | %36,45 |
| Kuveyt Türk | %35,51 |
| Albaraka | %32,11 |
| Vakıf Katılım | %31,14 |
Listenin tepesi ile dibi arasında yaklaşık 6,3 puanlık fark var. Yani aynı parayı hangi bankaya bağladığınız, vadeli mevduat getirisini ciddi biçimde değiştiriyor.
Vadeli mevduat faiz oranları neden düştü?
Bankaların para toplarken verdiği oran, Merkez Bankası'nın belirlediği politika faizinin çevresinde şekilleniyor. Politika faizi 100 baz puan inince vadeli mevduat ve kâr payı tarafında da aşağı yönlü bir hareket başladı. Yukarıdaki tablo katılım bankalarının oranlarını gösteriyor; mevduat bankalarının oranları ise farklılık gösterebilir.
1 milyon TL getirisi ne kadar oldu?
En yüksek oranı veren Türkiye Finans'ta yüzde 37,41'le 31 günlüğüne bağlanan 1 milyon liranın net getirisi 26.213 TL olarak hesaplandığı aktarıldı. Bu, aylık yaklaşık yüzde 2,6'lık bir getiri demek. Aynı hesabı vergi kesintisinden önce, yani brüt olarak yaparsanız rakam yaklaşık 31.773 TL çıkıyor. Tablonun en altındaki yüzde 31,14'te ise aynı vade için brüt getiri yaklaşık 26.448 TL'de kalıyor.
1 milyon TL faiz getirisi nasıl hesaplanır?
Basit hesap şöyle: anapara çarpı yıllık oran çarpı vade günü bölü 365. Örneğin 1.000.000 TL, yüzde 37,41 oranla 31 gün için 1.000.000 x 0,3741 x 31 / 365 işlemini verir. Bu brüt tutardır; stopaj gibi kesintiler düşüldükten sonra elinize geçen net rakam daha az olur. Bu basit formül, vadeli mevduat hesabında elinize geçecek brüt tutarı tahmin etmek için kullanılır. Hesap, faizin bileşik değil basit uygulandığı varsayımıyla yapıldı. Bankanın uyguladığı gün sayısı, vade ve kampanya koşulları sonucu değiştirebilir.
Faiz oranları düşünce 1 milyon TL getirisi enflasyonun altında mı kalıyor?
Hesaplamayı yapan kaynağa göre hayır. Yüzde 2,6'lık aylık getiri, son dönemdeki aylık enflasyonun (yüzde 2'nin altında) üzerinde kalıyor; yani reel getiri şimdilik pozitif. Ancak oranlar her hafta aşağı yukarı oynayabiliyor, bir önceki haftanın rakamı bugün geçerli olmayabilir. Burada anlatılan yalnızca bir rakam karşılaştırması, vadeli mevduat için yatırım tavsiyesi değil.
Bu ne demek, sizi nasıl etkiler?
Birikimini vadeli mevduat hesabında tutanlar için faiz indirimi, önümüzdeki haftalarda daha düşük bir getiri anlamına gelebilir. Elinizdeki parayı bağlamadan önce yıllık oranı, vadeyi ve kesintileri aynı hesap yöntemiyle karşılaştırmak, bankalar arasındaki farkı görmenin en net yolu. 1 milyon TL getirisi üzerinden bakınca tablonun üstü ile altı arasındaki fark, bir ayda brüt olarak yaklaşık 5.300 TL farka denk geliyor.